

Stablecoins, tokenisierte Einlagen, Retail- und Wholesale-CBDC entwickeln sich parallel. Wir ordnen die Geldformen nach Forderung, Zugang und Zahlungsprozess ein und leiten ihre Use-Cases ab.
Mit Stablecoins, tokenisierten Bankeinlagen und digitalem Zentralbankgeld entwickeln sich unterschiedliche Formen digitalen Geldes parallel rasant weiter. Wie stehen sie zueinander, und welche Aufgaben können sie übernehmen? Gegen wen besteht die Forderung, wer erhält Zugang und welcher Zahlungs- oder Abwicklungsprozess soll unterstützt werden? Anhand dieser Kriterien ordnen wir die Geldformen ein und leiten ihre Use-Cases ab.
Stablecoins als EMT und Zahlungen in On-Chain-Ökosystemen. „Stablecoin“ ist keine einheitliche Rechtskategorie. Stablecoins in Form von E-Geld-Token gelten in der EU als E-Geld. Aufgrund der Besonderheiten durch die Tokenisierung gelten für E-Geld-Token jedoch nicht nur das ZAG, sondern zusätzlich auch die MiCAR. Der Anspruch richtet sich dann gegen den Emittenten. Für die Anwendung sind vor allem die unterstützten Netzwerke, die Übertragbarkeit und der Rücktausch relevant. Demnach ergeben sich Einsatzfelder in Kryptomärkten, bei On-Chain-Zahlungen und bei grenzüberschreitenden Transfers. Ausgabe und Rücktausch erfolgen auch auf öffentlichen Blockchains nicht ohne Zugangs- oder Compliance-Anforderungen.
Tokenisierte Einlagen unterscheiden sich aus rechtlicher Sicht nicht von klassischen Einlagen. Anders als bei E-Geld-Token unterhält die Bank mit jedem Tokeninhaber eine Geschäftsbeziehung, bei der auch alle geldwäscherechtlichen Anforderungen greifen. Somit können nur Bankkunden die tokenisierten Einlagen untereinander übertragen. Durch die Tokenisierung lassen sich dabei Vorteile der Blockchain nutzen, etwa bei der Integration in programmierbare On-Chain-Prozesse.
Wholesale-CBDCs für institutionelles Settlement. Sie richten sich an zugelassene Finanzmarktteilnehmer und können die Geldseite DLT-basierter Transaktionen abbilden, etwa bei der Abwicklung tokenisierter Wertpapiere. Anders als bei tokenisierten Einlagen und EMTs ist die Zentralbank Schuldnerin. Davon zu trennen sind Brücken zu bestehenden Zentralbankgeldkonten wie Pontes. Pontes ist im europäischen Kontext als solche Verbindung angelegt, nicht als eigenständige Geldform.
Retail-CBDC – Zentralbankgeld für alltägliche Zahlungen. Hier besteht die Forderung gegen die Zentralbank, adressiert werden Privatpersonen und Unternehmen statt ausschließlich Finanzinstitute. Der geplante digitale Euro steht für diesen Ansatz. Sein Einsatzfeld ist der alltägliche Zahlungsverkehr als Ergänzung zu Bargeld. Die Retail-CBDC unterscheidet sich also von einer institutionellen Abwicklungslösung ebenso wie von einer tokenisierten Bankeinlage.
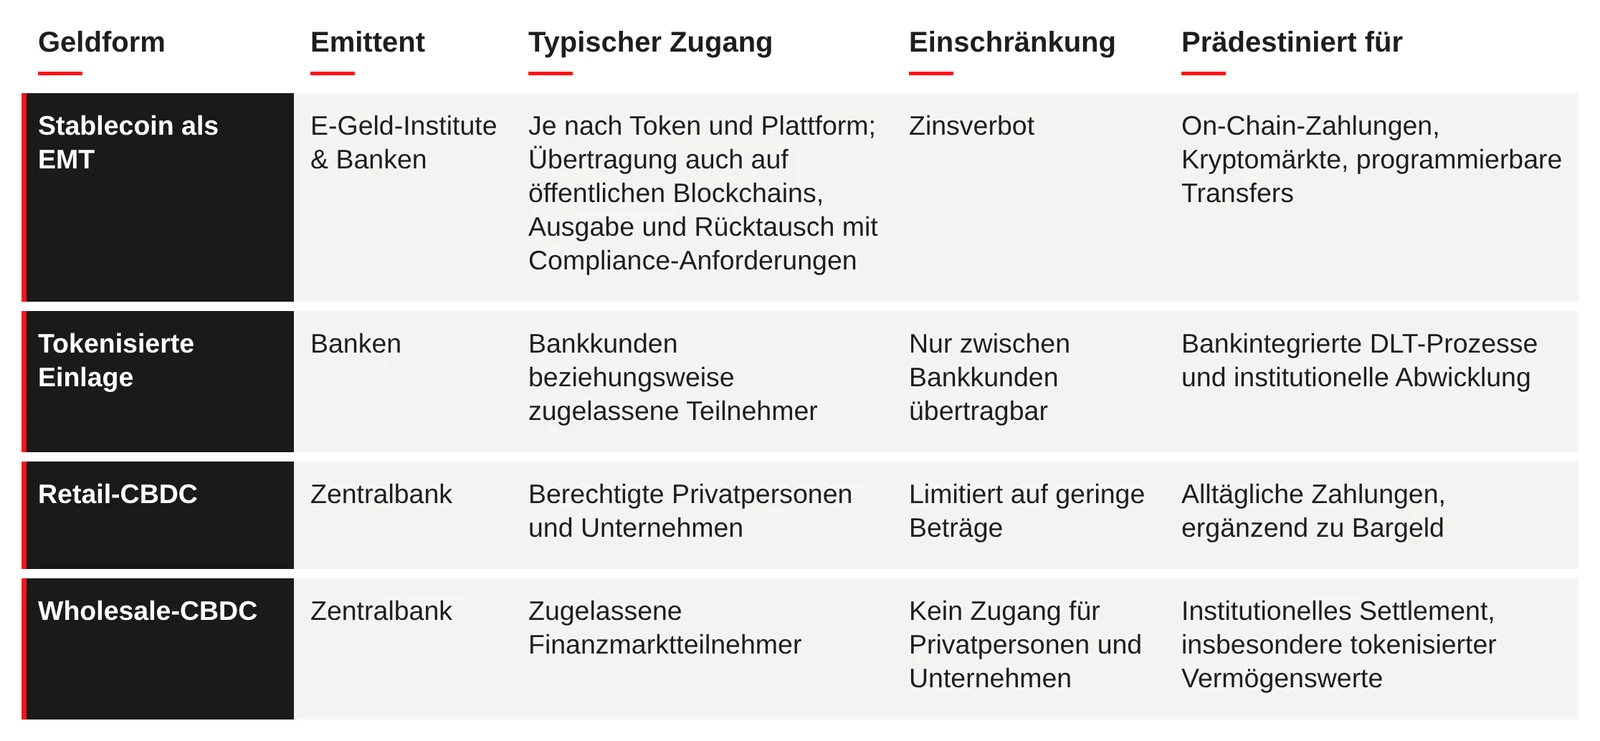
Verschiedene Geldformen bedienen unterschiedliche Use-Cases. Ein Zielbild enthält deswegen kein Entweder-oder. Ein Aufschieben der Strategie für den Umgang mit digitalem Geld kommt ebenfalls nicht in Frage. Das Finanzökosystem der Zukunft wird diese Formen auf unterschiedlichen Ebenen zusammenführen. Es wird weiterhin private Geldformen für unterschiedliche Zahlungs- und Bankprozesse geben, parallel dazu bleibt Zentralbankgeld öffentliches Zahlungsmittel und Settlement-Fundament. Wie reibungslos die Geldformen ineinandergreifen, entscheidet über die Effizienz der Finanzinfrastruktur und das Vertrauen in sie. Technische Anschlussfähigkeit allein ist nur der erste Schritt.
Die US-Politik setzt auf privat emittiertes digitales Dollargeld. Die Executive Order vom 23. Januar 2025 fördert Dollar-Stablecoins und untersagt Behörden grundsätzlich Schritte zur Einrichtung, Ausgabe oder Förderung einer CBDC. Eine US-Wholesale-CBDC steht nicht als eingeführte Abwicklungslösung zur Verfügung. Das bedeutet jedoch nicht, dass den USA digitales Zentralbankgeld für den Interbankenverkehr fehlen würde. Bestehende Zentralbankkonten sind nicht mit einer neuen tokenisierten Abwicklungslösung gleichzusetzen.
Stablecoins sollen die internationale Reichweite des Dollars im digitalen Zahlungsverkehr erweitern. Den Rahmen dafür setzt der GENIUS Act, der seit Juli 2025 Gesetz ist. Er ermöglicht kleineren Emittenten bis 10 Mrd. USD Umlauf eine Regulierung auf Ebene der Bundesstaaten mit vergleichsweise niedrigen Hürden. Ab dieser Größe greift die strengere Bundesaufsicht, die für systemisch relevante Beträge angemessener erscheint.
Etablierte Anbieter mit Reichweite und Liquidität können in diesem Rahmen gut skalieren, ohne dass die Markteintrittsbarrieren für Marktneulinge unüberwindbar sind. Jedoch ist anzumerken, dass ein liberaler regulatorischer Rahmen allein nicht die Marktdynamik bestimmt. Distribution, Liquidität, Einlösbarkeit und die Akzeptanz in den jeweiligen Ökosystemen wiegen schwerer als der pragmatische Regulierungsansatz.
Ohne verfügbare Wholesale-CBDC gewinnen tokenisierte Einlagen als bankbasierte Geldseite für DLT-Anwendungen an strategischer Bedeutung. Für diese Anwendungen können tokenisierte Einlagen eine „Second-best“-Lösung gegenüber einer unmittelbar auf der DLT verfügbaren Zentralbankverbindlichkeit sein, nicht als gleichwertiger Ersatz für Zentralbankgeld, sondern als praktisch nutzbare bankbasierte Alternative. Sie ermöglichen es, programmierbare Prozesse mit einer Forderung gegen eine regulierte Geschäftsbank zu verbinden. Das Interbank-Settlement muss dafür an bestehende Zentralbankgeldinfrastrukturen angebunden oder anderweitig tragfähig organisiert werden. Tokenisierte Einlagen ersetzen keine Zentralbankverbindlichkeit. Sie können die Kundenseite einer Architektur bilden, deren Abwicklung außerhalb der DLT erfolgt.
Für US-Banken ergibt sich daraus ein Wettbewerb um die Geldseite tokenisierter Märkte. Soll der Kunde für einen DLT-Prozess in einen Stablecoin wechseln, oder kann er Bankgeld nutzen? Dass diese Wahl auch Finanzierung und Kreditvergabe berührt, zeigt die Modellanalyse der Federal Reserve Bank of New York zu Stablecoins und tokenisierten Einlagen. Sie liefert keine pauschale Rangfolge, die Ergebnisse hängen u. a. von Regulierung und Bankrisiken ab. Großbanken besetzen dieses Feld bereits. J.P. Morgan bietet institutionellen Kunden einen auf öffentlichen Blockchains nutzbaren US-Dollar-Deposit-Token für Zahlungen, die Stellung von Sicherheiten und die Abwicklung von Transaktionen an. Wenn die Geldseite tokenisierter Märkte über Geschäftsbankgeld statt über eine Wholesale-CBDC organisiert wird, eröffnet dies erhebliche Marktchancen. Es können damit Kundenbeziehungen, Einlagen und Zahlungsströme an eigene Infrastruktur gebunden werden.
Für Banken liefert dieser Wettbewerb einen wirtschaftlichen Grund, sich intensiv mit digitalem Geld zu befassen. Es geht nicht nur um zusätzliche Zahlungsverkehrsgebühren. Wenn Kunden Guthaben in andere Liquiditätsformen umschichten, können sich Volumen, Haltedauer und Kosten der Einlagen verändern und somit die Refinanzierung des Kreditgeschäfts. Marius Bauer beschreibt diesen Wirkmechanismus in seinem Beitrag „Heute noch am Rand der Provisionserlöse, morgen im Zentrum des Zinsergebnisses – Wie DLT die Bank-GuV verändert“.
Eine tokenisierte Einlage bleibt bei der emittierenden Bank eine Einlage. Ihre Tokenisierung allein entzieht dem Bankensystem keine Finanzierung. Einlagen können sich aber zwischen Banken verlagern, bei Stablecoins hängt die Wirkung zusätzlich davon ab, wo und in welchen Vermögenswerten der Emittent seine Mittel hält. Es bleibt die Entscheidung, welche Kundenguthaben eine Bank behält, welche sie verliert und zu welchen Kosten sie sich refinanziert.
Banken sollten die Geldformen für konkrete Kundenprozesse festlegen und definieren, welche Rolle sie einnehmen müssen: Einlagen emittieren, EMT-Emittenten bedienen oder die Abwicklung ermöglichen. Der Maßstab ist, wie das jeweilige Angebot Kundennutzen, Einlagenbindung und Refinanzierung verbindet. Die Wahl des digitalen Geldes leitet sich eher aus dem Geschäftsmodell ab als aus einer Technologieentscheidung.
FinPlanet entwickelt mit Banken ein gemeinsames Zielbild für Angebot, Partner und Betrieb. Wir richten den ersten Anwendungsfall auf Kundennutzen und Wirtschaftlichkeit aus und planen zugleich die Bausteine für den weiteren Ausbau.
Autoren: Dr. Dirk Sturz und Marcel Kaiser
