

MiCAR kompakt, Stand September 2024: zehn Kryptowerte-Dienstleistungen, Zulassung oder Anzeige, Fristen, Kapital und ein Factsheet zum Download.
Bitte beachten Sie: Dieser Beitrag gibt die Rechtslage mit Stand September 2024 wieder. Seitdem kann es Änderungen gegeben haben.
Die Markets in Crypto-Assets Regulation (MiCAR) schafft erstmals einen einheitlichen EU-Rahmen für Kryptowerte. In diesem Beitrag fassen wir die wichtigsten Aspekte der MiCAR zusammen.
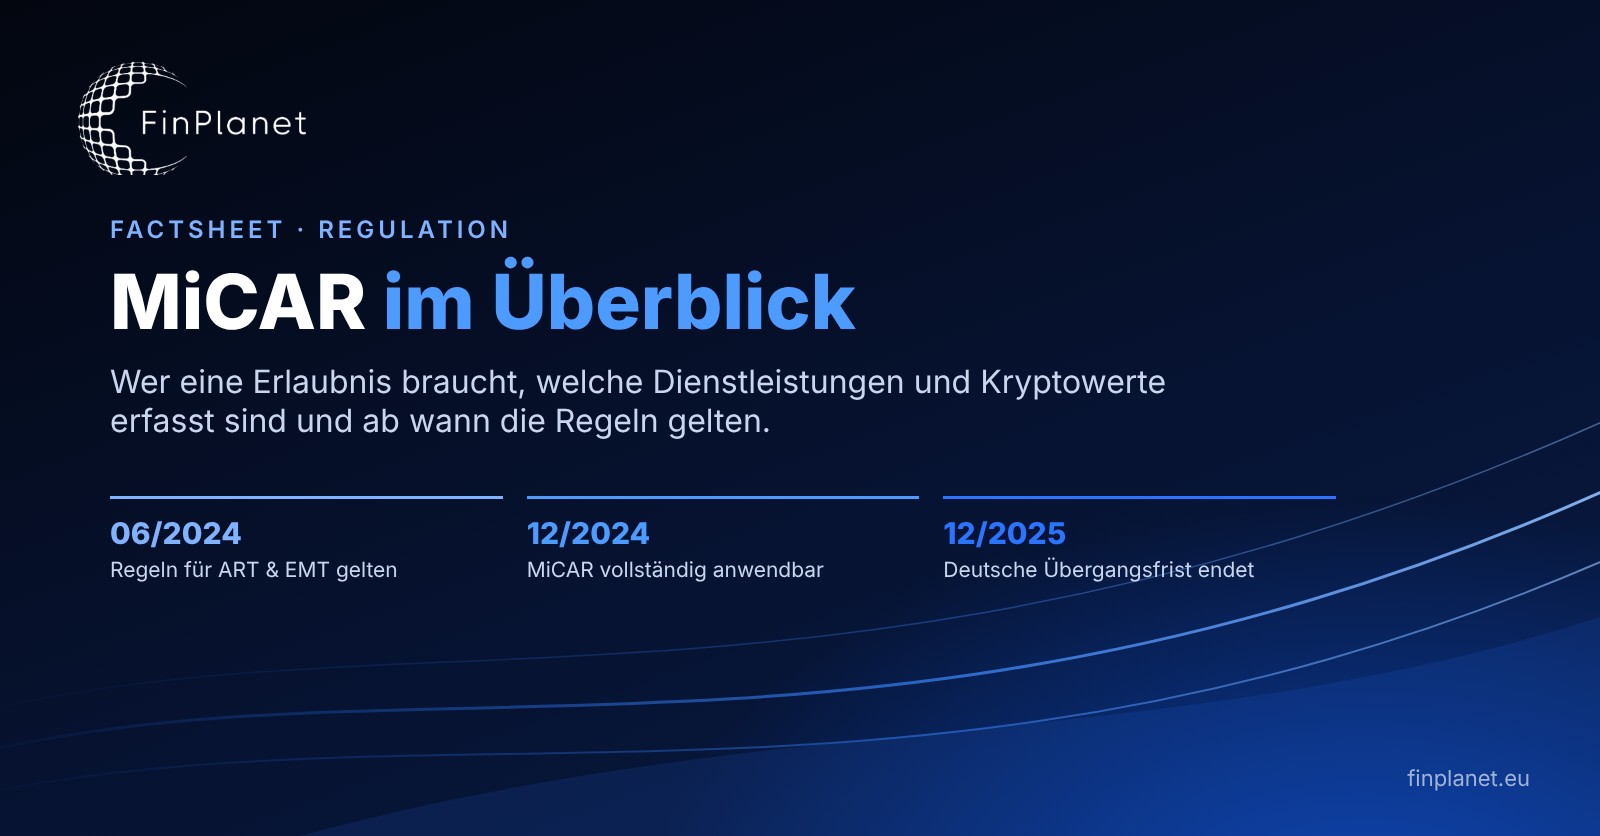
Ab dem 30. Dezember 2024 dürfen Kryptowerte-Dienstleistungen in der EU nur noch nach den Vorgaben der MiCAR erbracht werden. Neue Anbieter beantragen eine Zulassung als Kryptowerte-Dienstleister (in der MiCAR: „Anbieter von Kryptowerte-Dienstleistungen“, kurz CASP). Kreditinstitute, Wertpapierfirmen und bestimmte andere Finanzunternehmen können stattdessen der zuständigen Behörde nach Art. 60 MiCAR die erforderlichen Informationen übermitteln (Anzeigeverfahren). Eine Zulassung gilt in der gesamten EU. Für bestehende Anbieter sieht die MiCAR eine Übergangsregelung von höchstens 18 Monaten vor, in Deutschland nach aktuellem Regierungsentwurf zwölf Monate.
Die MiCAR (Verordnung (EU) 2023/1114) regelt insbesondere öffentliche Angebote und die Zulassung von Kryptowerten zum Handel, die Ausgabe vermögenswertereferenzierter Token und von E-Geld-Token sowie die Erbringung von Kryptowerte-Dienstleistungen. Zudem enthält sie Regeln zur Verhinderung von Marktmissbrauch. Als Verordnung gilt sie unmittelbar in allen Mitgliedstaaten. Nationale Gesetze regeln nur noch Ergänzungen, etwa die Benennung der zuständigen Behörde; in Deutschland soll das künftig das Kryptomärkteaufsichtsgesetz (KMAG) im Rahmen des Finanzmarktdigitalisierungsgesetzes (FinmadiG) sein.
Relevant ist die MiCAR vor allem für drei Gruppen:
Die MiCAR kennt zehn Kryptowerte-Dienstleistungen (Art. 3 Abs. 1 Nr. 16 MiCAR). Viele davon entsprechen bekannten Wertpapierdienstleistungen, übertragen auf Kryptowerte.
| Nr. | Kryptowerte-Dienstleistung | Kurz erklärt |
|---|---|---|
| 1 | Verwahrung und Verwaltung von Kryptowerten für Kunden | Sichere Aufbewahrung oder Kontrolle von Kryptowerten oder der Mittel für den Zugang zu ihnen, etwa privater kryptografischer Schlüssel, für Kunden |
| 2 | Betrieb einer Handelsplattform für Kryptowerte | Verwaltung eines multilateralen Systems, das die Interessen einer Vielzahl Dritter am Kauf und Verkauf von Kryptowerten zusammenführt |
| 3 | Tausch von Kryptowerten gegen einen Geldbetrag | Abschluss von Verträgen mit Kunden über den Kauf oder Verkauf von Kryptowerten gegen einen Geldbetrag unter Einsatz eigenen Kapitals |
| 4 | Tausch von Kryptowerten gegen andere Kryptowerte | Wie Nr. 3, aber gegen andere Kryptowerte |
| 5 | Ausführung von Aufträgen über Kryptowerte für Kunden | Abschluss von Vereinbarungen für Kunden über den Kauf oder Verkauf von Kryptowerten |
| 6 | Platzierung von Kryptowerten | Vermarktung von Kryptowerten an Käufer im Namen oder für Rechnung des Anbieters |
| 7 | Annahme und Übermittlung von Aufträgen über Kryptowerte für Kunden | Annahme von Kundenaufträgen und Übermittlung an eine Drittpartei zur Ausführung |
| 8 | Beratung zu Kryptowerten | Personalisierte Empfehlungen zu Geschäften mit Kryptowerten oder zur Nutzung von Kryptowerte-Dienstleistungen |
| 9 | Portfolioverwaltung von Kryptowerten | Verwaltung von Portfolios mit Kryptowerten auf Einzelkundenbasis mit Ermessensspielraum im Rahmen eines Kundenmandats |
| 10 | Erbringung von Transferdienstleistungen für Kryptowerte für Kunden | Übertragung von Kryptowerten von einer Distributed-Ledger-Adresse oder einem -Konto auf eine andere Adresse oder ein anderes Konto für Kunden |
Die MiCAR unterscheidet drei Kategorien:
Nicht unter die MiCAR fallen unter anderem Kryptowerte, die als Finanzinstrumente im Sinne der MiFID II, Einlagen einschließlich strukturierter Einlagen, Geldbeträge (sofern sie nicht als E-Geld-Token einzustufen sind) oder Verbriefungspositionen gelten. In Deutschland betrifft das beispielsweise Kryptowertpapiere nach dem eWpG. Mehr dazu in unserem Beitrag Kryptowertpapier, kryptografisches Instrument oder DLT-Finanzinstrument?
Gefüllte Punkte: bereits in Kraft · offene Punkte: kommende Termine · Abstände nicht maßstabsgetreu
Kryptowerte-Dienstleister, die ihre Dienste nach geltendem nationalem Recht vor dem 30. Dezember 2024 erbracht haben, dürfen damit bis zum 1. Juli 2026 fortfahren oder bis sie eine Zulassung oder deren Verweigerung erhalten, je nachdem, welcher Zeitpunkt zuerst eintritt (Art. 143 Abs. 3 MiCAR). Die Mitgliedstaaten können beschließen, diese Übergangsregelung nicht in Anspruch zu nehmen oder ihre Geltungsdauer zu verkürzen.
Deutschland will die Übergangsregelung auf zwölf Monate begrenzen, also bis Ende 2025. So sieht es der Regierungsentwurf des Finanzmarktdigitalisierungsgesetzes vor, der derzeit im Bundestag beraten wird. Wer in Deutschland heute schon eine Erlaubnis nach dem KWG hat, etwa für das Kryptoverwahrgeschäft, sollte seinen Zulassungsantrag nach MiCAR also frühzeitig vorbereiten.
Zulassung nach Art. 59 und 62 MiCAR. Unternehmen, die nicht bereits als Finanzunternehmen beaufsichtigt sind, brauchen eine Zulassung als Kryptowerte-Dienstleister. Sie müssen einen Sitz in einem Mitgliedstaat haben, in dem sie zumindest einen Teil ihrer Kryptowerte-Dienstleistungen erbringen, und ihren Ort der tatsächlichen Geschäftsführung in der EU; mindestens einer der Geschäftsführer muss in der EU ansässig sein. Der Antrag umfasst unter anderem den Geschäftsplan, die Regelungen zur Unternehmensführung, Nachweise zu Leumund, Kenntnissen, Fähigkeiten und Erfahrung der Mitglieder des Leitungsorgans, IKT-Systeme und Sicherheitsvorkehrungen, Geldwäscheprävention, die sichere Aufbewahrung der Kryptowerte und Geldbeträge von Kunden sowie das Beschwerdeverfahren.
Anzeige nach Art. 60 MiCAR. Bestimmte bereits beaufsichtigte Finanzunternehmen brauchen keine gesonderte Zulassung. Sie übermitteln der zuständigen Behörde ihres Herkunftsmitgliedstaats spätestens 40 Arbeitstage vor der erstmaligen Erbringung die Informationen zu den geplanten Kryptowerte-Dienstleistungen, weitgehend dieselben wie bei einem Zulassungsantrag. Der Umfang hängt von der bestehenden Zulassung ab:
| Finanzunternehmen | Darf nach Anzeige erbringen |
|---|---|
| Kreditinstitut | alle Kryptowerte-Dienstleistungen |
| Zentralverwahrer | Verwahrung und Verwaltung von Kryptowerten für Kunden |
| Wertpapierfirma (in Deutschland: Wertpapierinstitut) | Kryptowerte-Dienstleistungen, die den Wertpapierdienstleistungen und Anlagetätigkeiten gleichwertig sind, für die sie nach MiFID II zugelassen ist |
| E-Geld-Institut | Verwahrung und Verwaltung sowie Transferdienstleistungen, nur im Hinblick auf die von ihm ausgegebenen E-Geld-Token |
| OGAW-Verwaltungsgesellschaft, Verwalter alternativer Investmentfonds | Kryptowerte-Dienstleistungen, die der individuellen Portfolioverwaltung und den zugelassenen Nebendienstleistungen gleichwertig sind, z. B. Annahme und Übermittlung von Aufträgen, Beratung, Portfolioverwaltung |
| Marktbetreiber | Betrieb einer Handelsplattform für Kryptowerte |
Ja. Nach den Regeln zur grenzüberschreitenden Erbringung von Kryptowerte-Dienstleistungen, oft EU-Pass genannt (Art. 65 MiCAR), dürfen Kryptowerte-Dienstleister ihre Dienstleistungen in anderen Mitgliedstaaten erbringen. Dafür genügt die Übermittlung der Informationen an die zuständige Behörde des Herkunftsmitgliedstaats, die sie an die zuständigen Behörden der Aufnahmemitgliedstaaten weiterleitet. Das gilt umgekehrt auch für ausländische Anbieter, die in Deutschland tätig werden wollen.
Brauche ich als Bank eine gesonderte Zulassung?
Nein. Kreditinstitute dürfen alle Kryptowerte-Dienstleistungen nach Anzeige gemäß Art. 60 MiCAR erbringen. Die Informationen müssen aber vollständig sein und spätestens 40 Arbeitstage vor der erstmaligen Erbringung vorliegen.
Was passiert mit meiner bestehenden KWG-Erlaubnis für das Kryptoverwahrgeschäft?
Sie reicht nur während der Übergangsregelung aus, nach dem Regierungsentwurf bis Ende 2025. Danach braucht es eine Zulassung nach MiCAR.
Wie viel Kapital brauche ich?
Je nach Art der Kryptowerte-Dienstleistungen ein permanentes Mindestkapital von 50.000, 125.000 oder 150.000 Euro, mindestens aber ein Viertel der fixen Gemeinkosten des Vorjahres.
Darf ich mit einer deutschen Zulassung auch in anderen EU-Ländern anbieten?
Ja, über die grenzüberschreitende Erbringung von Kryptowerte-Dienstleistungen nach Art. 65 MiCAR.
Ob Zulassungsantrag, Anzeige nach Art. 60 oder Erweiterung einer bestehenden Zulassung: FinPlanet begleitet Sie vom Geschäftsmodell und der Gap-Analyse bis zu den Antragsunterlagen und der Umsetzung. Schreiben Sie uns an info@finplanet.eu.
Die wichtigsten Punkte dieses Beitrags haben wir gemeinsam mit Dr. Nick Wittek (Jones Day) in einem Factsheet zusammengefasst. Sie können es hier als PDF herunterladen oder über den Button „Download PDF“ unter dem Beitrag.
