

Registerführung, Depotgeschäft und Schlüsselverwahrung: Worauf Banken achten müssen, um Kryptowertpapiere in ein konsistentes Operating Model zu bringen.
Bei Kryptowertpapieren wird häufig über DLT, Wallets und Tokenisierung gesprochen. Für Banken liegen die relevanten Fragestellungen vorerst aber eine Ebene darunter: Wie werden Depotgeschäft, Registerführung und technische Verfügung über das Wertpapier in einem konsistenten Operating Model zusammengebracht?
Gerade bei der Integration von Kryptowertpapieren in bestehende Wertpapierprozesse ist eine klare Abgrenzung der Verantwortlichkeiten entscheidend. Denn Registerführung, Depotgeschäft und die technische Verfügung über Kryptowertpapiere folgen unterschiedlichen rechtlichen, operativen und technischen Logiken – und müssen im Zielbild dennoch nahtlos ineinandergreifen.
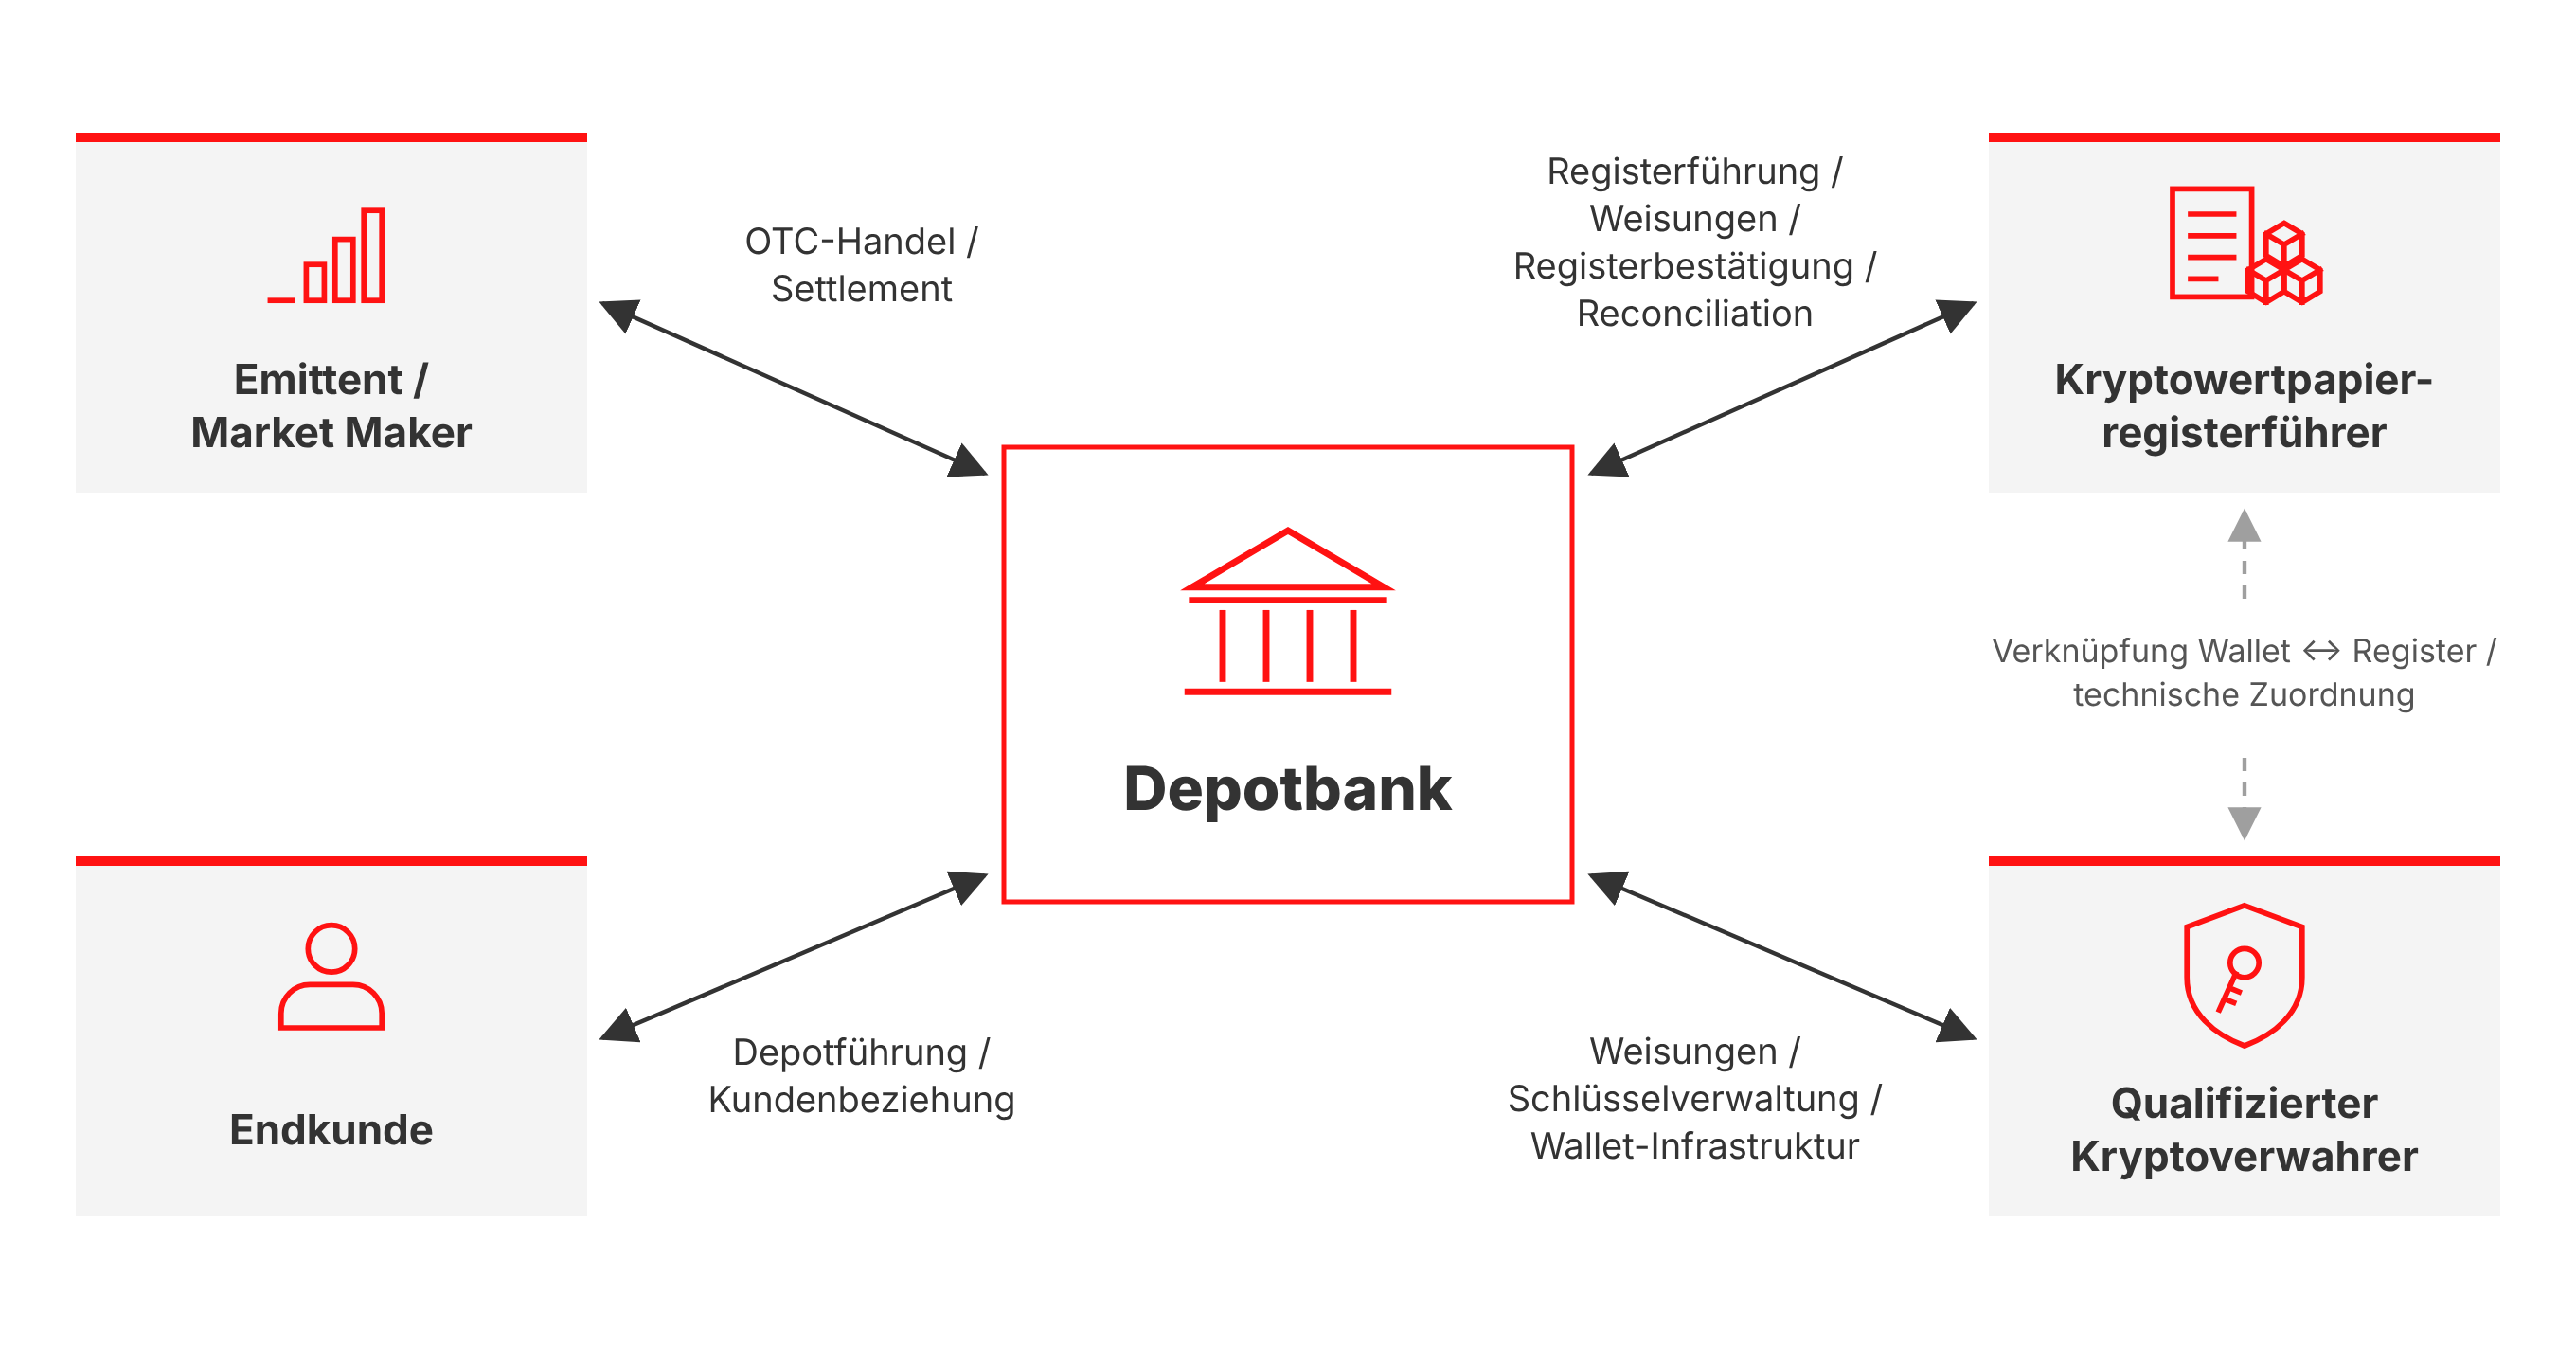
Für unsere Betrachtung unterstellen wir ein klar abgegrenztes Szenario: Strukturierte Produkte – etwa Knock-out-Produkte oder Optionsscheine – werden als Kryptowertpapiere nach dem eWpG begeben. Der Handel erfolgt bilateral mit dem Emittenten beziehungsweise Market Maker, ohne Einbeziehung einer Börse.
Auf Kundenseite bleibt die Depotbank die zentrale Schnittstelle. Die Kundenpositionen werden weiterhin auf den bestehenden Depotkonten in Sammelverwahrung geführt, bei der die Depotbank als Inhaber im Kryptowertpapierregister eingetragen wird. Die Geldseite bleibt für diese Betrachtung bewusst außen vor.
Eine weitere Annahme ist für das Rollenverständnis entscheidend: Die Depotbank betreibt in unserem Beispiel die technische Schlüsselverwaltung nicht selbst. Sie bindet hierfür einen externen Spezialisten ein.
Eine Depotbank, die Kryptowertpapiere im Rahmen ihres Depotgeschäfts verwahrt, kann die zugehörigen privaten kryptografischen Schlüssel grundsätzlich selbst sichern. Soweit die Schlüsselsicherung Bestandteil des Depotgeschäfts für die betreffenden Wertpapiere ist, ist für die Bank hierfür keine zusätzliche Erlaubnis für das qualifizierte Kryptoverwahrgeschäft erforderlich.
Warum also einen qualifizierten Kryptoverwahrer einbinden? Beispielsweise weil eine Bank die erforderliche Wallet-, Key-Management- und Security-Infrastruktur nicht selbst aufbauen oder betreiben möchte. Damit wird aus einer regulatorisch möglichen Eigenleistung eine Make-or-Buy-Entscheidung. Und genau hier beginnt das eigentliche Target Operating Model.
Ausgangspunkt ist die Depotbank. Das Depotgeschäft umfasst die Verwahrung und Verwaltung von Wertpapieren für andere. Auch bei Wertpapieren, die über ein Kryptowertpapierregister begeben wurden, bleibt die Depotbank damit die zentrale kundenbezogene Bestandsebene.
Bei einer Sammeleintragung erscheint die Depotbank als Inhaber, während die wirtschaftliche Zuordnung zu den Endkunden innerhalb der Depotbuchhaltung erfolgt. Für das Operating Model ist das zentral: Registerbestand und Kundenbestand sind nicht dasselbe Buch.
Davon abzugrenzen ist die Einzeleintragung: Hier wird der jeweilige Inhaber unmittelbar im Kryptowertpapierregister geführt. Im hier betrachteten Sammelverwahrmodell wird dagegen die Depotbank als Inhaber eingetragen; die kundenspezifische Zuordnung erfolgt im Depotbuch der Bank.
Davon zu unterscheiden ist der Kryptowertpapierregisterführer. Er führt das Kryptowertpapierregister nach dem eWpG. Die Kryptowertpapierregisterführung ist zugleich eine eigenständige Finanzdienstleistung nach dem KWG. Das Register bildet unter anderem die Emission, die Inhaberposition sowie die Ausgestaltung als Einzel- oder Sammeleintragung ab; Änderungen des Registerinhalts unterliegen den gesetzlichen Weisungs- und Registervorgaben.
Entscheidend ist dabei eine häufig übersehene Abgrenzung: Die Registerführung als solche ist nicht mit der depotrechtlichen Verwahrung gleichzusetzen. Der Registerführer ist daher nicht einfach ein „neuer Zentralverwahrer“. Teile der funktionalen Logik mögen aus Sicht der Bank ähnlich erscheinen, rechtlich handelt es sich jedoch um eine eigenständige Rolle mit eigenen Pflichten hinsichtlich Registerintegrität, Weisungen und Registeränderungen.
Die dritte Rolle betrifft die technische Verfügungsmacht. Das qualifizierte Kryptoverwahrgeschäft betrifft die Sicherung privater kryptografischer Schlüssel für andere, mit denen über Kryptowertpapiere verfügt werden kann.
Für das hier betrachtete Setup bedeutet das: Entscheidet sich die Depotbank gegen den Eigenbetrieb der Schlüssel- und Wallet-Infrastruktur, kann diese Funktion durch einen spezialisierten Anbieter übernommen werden. Wichtig ist jedoch: Die Einschaltung eines qualifizierten Kryptoverwahrers ist nicht konstitutiv für ein Kryptowertpapier.
Auch eine Depotbank kann die Schlüssel sichern. In diesem Fall verändert sich die operative Ausgestaltung jedoch erheblich: Verantwortlichkeiten, Kontrollmodell, Auslagerungsbeurteilung, DORA-Relevanz, Schlüsselgovernance, Business Continuity und letztlich auch das Schnittstellenmodell hängen davon ab, ob Key Management in-house, ausgelagert oder in einer kombinierten Anbieterstruktur erbracht wird.
Im Setup entscheidet sich, ob die neuen DLT-Rollen sauber in die bestehende Wertpapierabwicklung eingebettet werden. Für die Depotbank stehen dabei weniger isolierte Blockchain-Komponenten als vielmehr Stammdaten-, Routing- und Weisungslogiken im Vordergrund. Vier Bausteine sind zentral:
Aus einem abgeschlossenen Trade entsteht zunächst eine Lieferverpflichtung. Auf der technischen Ebene muss eine DLT-Transaktion ausgeführt werden. Wird die Schlüsselverwaltung extern erbracht, erfolgt die Signierung beziehungsweise technische Ausführung innerhalb des vereinbarten Weisungsmodells durch den qualifizierten Kryptoverwahrer. Bei Eigenverwahrung übernimmt die Depotbank diesen Teil der Kette selbst.
Davon zu unterscheiden ist die registerrechtliche Verarbeitung durch den Kryptowertpapierregisterführer. Auf interner Ebene muss wiederum die Depotposition des Kunden fortgeschrieben werden.
Wallet → Kryptowertpapierregister → internes Depotbuch
Die zentrale Designfrage lautet deshalb nicht nur, wie ein Token von A nach B gelangt. Entscheidend ist, welcher Zustand für welchen Prozess rechtlich oder buchhalterisch führend ist und welche Ereignisse die jeweils nachgelagerten Buchungen auslösen. Insbesondere Fragen nach Settlement-Finalität, Weisungslegitimation, Fehlerkorrektur und Ausnahmeverarbeitung werden damit zu Kernelementen des Prozessdesigns.
Bei strukturierten Produkten sind Lifecycle Events zu berücksichtigen. Endfälligkeiten oder Knock-outs sind keine klassischen Corporate Actions wie Kapitalerhöhungen oder Dividenden. Sie führen jedoch zu unmittelbaren Änderungen des Produktbestands und zum Erlöschen der Position.
Die zentrale Herausforderung besteht daher darin, Produkt-Lifecycle, Register und Depotbuch zeitlich und sachlich konsistent zu halten. Wer liefert das maßgebliche Ereignis an wen? Wann wird der Registerbestand angepasst? Wann darf die Depotbank den Kundenbestand ausbuchen? Was passiert, wenn die Information auf einer Ebene früher verarbeitet wird als auf einer anderen?
DLT eliminiert diese Fragen nicht. Sie führt jedoch zu neuen Abstimmungsprozessen.
Die häufig anzutreffende These „Blockchain eliminiert Reconciliation-Aufwände“ greift für ein bankseitiges Operating Model in der Sammelverwahrung zu kurz. Die Depotbank führt weiterhin ein eigenes Kundenbuch, das in der Regel nicht auf einer Blockchain geführt wird. Demgegenüber werden Wallet-Bestände und der rechtlich relevante Registerzustand DLT-basiert geführt.
Die interessante Frage lautet deshalb nicht, ob Reconciliation erforderlich wird, sondern zwischen welchen Büchern und mit welcher Kontrolltiefe.
Bei einem Modell, in dem Register und Tokenbewegung unmittelbar auf derselben DLT zusammengeführt werden, kann ein separater technischer Abgleich zwischen diesen Ebenen gegebenenfalls erheblich reduziert werden. Die Abstimmung gegenüber dem internen Depotbuch bleibt davon jedoch konzeptionell zu unterscheiden.
Für Banken beginnt die eigentliche Arbeit damit erst unterhalb des schematischen Rollen- und Prozessmodells:
Genau an diesen Fragestellungen entscheidet sich, ob Kryptowertpapiere lediglich emittierbar und technisch transferierbar sind – oder ob sie sich tatsächlich in ein skalierbares bankbetriebliches Modell überführen lassen.
Mit langjähriger Erfahrung an der Schnittstelle von Kapitalmarkt, Regulierung und DLT unterstützt unser Expertenteam Finanzinstitute bei der Konzeption und Umsetzung tragfähiger Operating Models für Kryptowertpapiere.
